
Je hoeft een thuisbatterij niet volgens één algemene regel altijd bij je verzekeraar te melden. De meldplicht en dekking verschillen per verzekeraar, polis, montagewijze en woonsituatie. Sommige verzekeraars willen wel een melding, terwijl andere een thuisbatterij automatisch meeverzekeren. Controleer daarom vóór installatie je polisblad, voorwaarden en clausules. Vraag bij twijfel schriftelijk of de batterij onder je opstal- of inboedelverzekering valt, welke schadeoorzaken gedekt zijn en welke eisen gelden voor installatie, onderhoud en plaatsing. Bewaar de bevestiging samen met de factuur en installatiegegevens. Zo voorkom je dat je pas na schade ontdekt dat de verzekeraar andere voorwaarden hanteert dan je aannam.
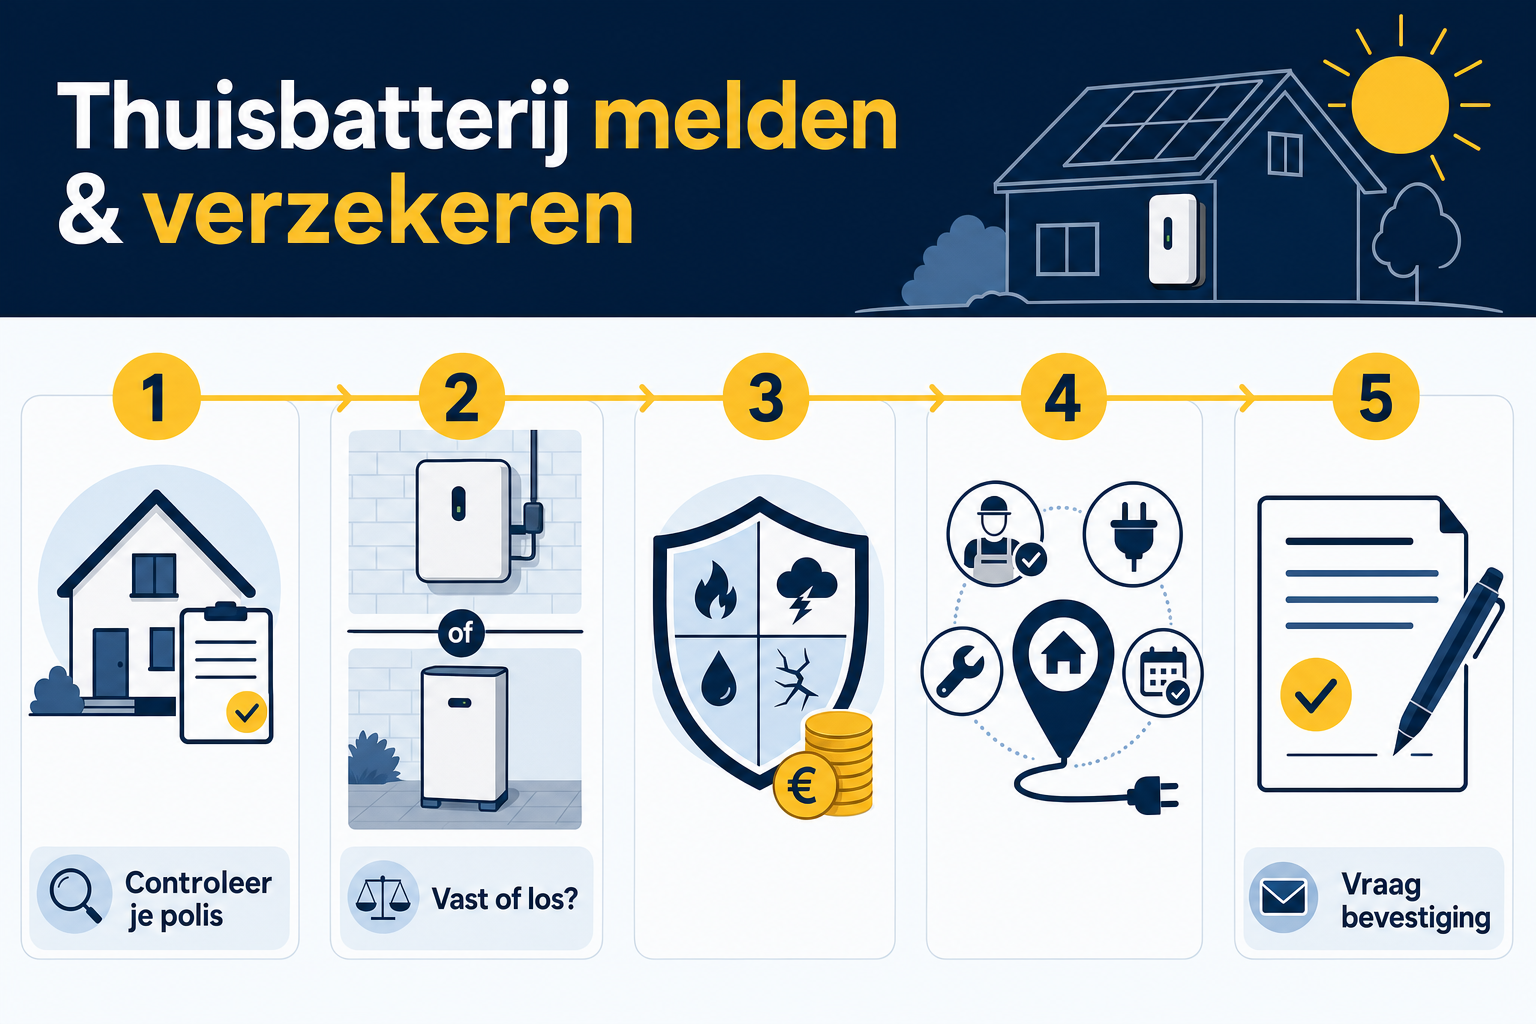
- Geen universele meldregel: controleer je eigen polis
- Vast gemonteerd kan onder opstal vallen; los kan onder inboedel vallen
- Vraag welke schadeoorzaken en waarderegel gelden
- Controleer eisen aan installateur, aansluiting, onderhoud en locatie
- Geef merk, type, montagewijze en installatielocatie door en vraag schriftelijke bevestiging
Er bestaat geen algemene meldplicht voor iedere woonverzekering
Of je een thuisbatterij moet melden, is een polisvraag. Zicht schrijft dat sommige verzekeraars een melding verlangen, terwijl voor het eigen huismerk volgens de adviseur geen meldplicht geldt. Vereniging Eigen Huis adviseert juist om de installatie door te geven en vooraf na te vragen hoe de batterij is verzekerd. Dat advies is geen wettelijke of marktbrede meldplicht, maar wel een praktische manier om onzekerheid te voorkomen.
Kijk niet alleen op een algemene webpagina van je verzekeraar. Je polisblad, de bijbehorende voorwaarden en eventuele clausules bepalen wat voor jouw woning geldt. Controleer ook of je verzekeraar wijzigingen in of aan de woning binnen een bepaalde termijn gemeld wil hebben. Een thuisbatterij kan daarbij wel of niet uitdrukkelijk worden genoemd.
Een voorbeeld laat zien waarom je niet mag generaliseren. In de gecontroleerde opstalvoorwaarden van Eigen Huis Verzekeringen, versie OG 062026 001, staat een lijst met wijzigingen die binnen 30 dagen moeten worden doorgegeven. Het installeren van een thuisbatterij staat daarin niet afzonderlijk vermeld. Dat bewijst alleen wat in deze specifieke polisversie staat; het betekent niet dat melden bij andere verzekeringen overbodig is.
Moet een relevante wijziging volgens jouw verzekering wel worden gemeld, dan kan het niet naleven van die informatieplicht gevolgen hebben. In de genoemde Eigen Huis-voorwaarden kan de vergoeding bijvoorbeeld vervallen, naar verhouding worden verminderd of onder andere voorwaarden worden vastgesteld als de verzekeraar door het verzuim is benadeeld. De precieze uitkomst hangt af van de polis en de omstandigheden.
Onderbouwing: Zicht adviseurs, Vereniging Eigen Huis, OpGroen / Vereniging Eigen Huis
Valt de thuisbatterij onder opstal of inboedel?
Een belangrijk controlepunt is of de batterij vast met de woning is verbonden. Bij Eigen Huis Verzekeringen valt een vastgemonteerde thuisbatterij volgens de actuele product-FAQ standaard onder de opstalverzekering. Een niet-vastgemonteerde installatie valt bij dat product onder de inboedelverzekering. Voor deze verzekering hoeft daarvoor volgens de FAQ geen aparte dekking te worden aangevraagd.
Dit onderscheid is bruikbaar als denkrichting, maar geen definitie die automatisch voor iedere verzekeraar geldt. Andere aanbieders kunnen in hun voorwaarden een eigen omschrijving van opstal, inboedel, vaste installatie of losse apparatuur gebruiken. Univé vermeldt bijvoorbeeld op zijn productpagina dat de thuisbatterij onder de opstalverzekering valt, maar ook dat is informatie over één specifieke woonverzekering.
Geef bij je vraag aan de verzekeraar daarom precies door om welk systeem het gaat. Vermeld of de batterij aan een wand of vloer wordt bevestigd, vast wordt aangesloten op de elektrische installatie of via een stekker werkt. Alleen vragen of ‘een thuisbatterij’ verzekerd is, kan een te algemeen antwoord opleveren.
Woon je in een huurwoning of appartement, dan kan bovendien meer dan één verzekering betrokken zijn. Vraag na welke installatieonderdelen van jou zijn en welke bij het gebouw horen. Controleer bij een appartement ook welke dekking via de Vereniging van Eigenaars loopt en of jouw eigen woonverzekering aanvullende voorwaarden stelt. Laat de verzekeraar de uiteindelijke indeling schriftelijk bevestigen.
Onderbouwing: Vereniging Eigen Huis, Vereniging Eigen Huis, Univé
Meeverzekerd betekent niet dat iedere schade wordt vergoed
Dat een thuisbatterij onder een opstal- of inboedelverzekering valt, zegt nog niet welke schade verzekerd is. Woonverzekeringen werken met gedekte gebeurtenissen, uitsluitingen, eigen risico’s en regels voor de hoogte van de vergoeding. Controleer daarom niet alleen óf de batterij is opgenomen, maar ook waartegen.
Univé noemt voor het beschreven product onder meer brand, neerslag, storm, lekkage, inbraak en aanrijding als verzekerde schadeoorzaken. Deze opsomming mag niet worden gelezen als een marktbreed dekkingspakket. Bij een andere aanbieder kunnen oorzaken anders zijn omschreven of aanvullende beperkingen gelden.
Vraag ook hoe de waarde van de batterij bij schade wordt vastgesteld. De Univé-pagina vermeldt dat de vergoeding van de dagwaarde kan afhangen. Leeftijd en waardevermindering kunnen daardoor relevant zijn. Welke waarderegel, maximale vergoeding en welk eigen risico voor jou gelden, moet uit je eigen polis en voorwaarden blijken.
Laat de verzekeraar daarom afzonderlijk bevestigen of schade aan de batterij zelf is gedekt en hoe wordt omgegaan met schade aan de woning of andere bezittingen waarbij de batterij betrokken is. Maak daarbij geen aannames over gevolgschade: de concrete oorzaak en volledige polisvoorwaarden zijn bepalend voor de schadebeoordeling.
Onderbouwing: Univé, Vereniging Eigen Huis
Installatiefouten en gebrekkig onderhoud kunnen de dekking raken
De manier waarop de thuisbatterij wordt geïnstalleerd, kan rechtstreeks relevant zijn voor de dekking. Univé vermeldt dat schade door installatiefouten en slecht onderhoud niet is verzekerd. De gecontroleerde opstalvoorwaarden van Eigen Huis Verzekeringen sluiten eveneens schade uit die is ontstaan door montagefouten, installatiefouten, slecht onderhoud of ondeskundig uitgevoerde onderhouds- en reparatiewerkzaamheden.
Deze uitsluitingen behoren bij de genoemde producten en zijn niet zonder meer identiek bij iedere verzekeraar. Ze laten wel zien waarom je vóór de montage moet controleren welke eisen jouw polis stelt. Vraag of de verzekeraar voorwaarden hanteert voor de installateur, aansluiting, gebruikte onderdelen, oplevering of het onderhoud. Zicht wijst erop dat eisen aan de installateur en locatie per verzekeraar kunnen verschillen.
Zelfinstallatie is daarmee niet automatisch in alle gevallen onverzekerd, maar je kunt evenmin aannemen dat schade na eigen montage gewoon wordt vergoed. De doorslaggevende vraag is welke voorwaarden jouw verzekeraar hanteert en waardoor de schade is ontstaan. Vraag daarom vóór zelfinstallatie om een expliciet, schriftelijk antwoord waarin het type batterij en de geplande aansluitwijze staan.
Bewaar na de installatie de offerte, factuur, productgegevens, handleiding en opleverinformatie. Noteer ook wie de installatie heeft uitgevoerd en welke werkzaamheden later zijn verricht. Deze stukken bewijzen niet vooraf dat iedere schade wordt vergoed, maar helpen wel om bij een schadeclaim duidelijk te maken welk systeem is geplaatst en hoe dat is gebeurd.
Onderbouwing: Univé, OpGroen / Vereniging Eigen Huis, Zicht adviseurs
Ook de installatieplaats kan een polisvoorwaarde zijn
Sommige verzekeraars kunnen voorwaarden stellen aan de plaats waar de batterij wordt gemonteerd. Vereniging Eigen Huis en Zicht noemen de locatie daarom als controlepunt. Een verzekeraar kan bijvoorbeeld bepaalde woon- of slaapruimtes ongeschikt vinden. Dat is geen uniforme regel: je moet in je eigen voorwaarden of bij je verzekeraar nagaan welke beperkingen werkelijk gelden.
Los van de verzekering is een zorgvuldige locatiekeuze belangrijk voor de veiligheid. Het Nederlands Instituut Publieke Veiligheid concludeert dat een woningbrand waarbij een thuisbatterij betrokken is naar verwachting een hoger persoonlijk veiligheidsrisico heeft dan een gebruikelijke woningbrand. Het instituut noemt vooral snelle brandontwikkeling, mogelijk explosiegevaar en herontsteking. Dit zegt niet hoe groot de kans is dat een individuele batterij brand veroorzaakt.
Als oplossingsrichtingen draagt het NIPV onder meer plaatsing aan in een aparte ruimte waar mensen niet verblijven en die niet als vluchtroute dient. Ook detectie van verschijnselen van thermal runaway, ventilatie en het vrijhouden van brandbare materialen worden besproken. Dit zijn veiligheidskundige maatregelen uit onderzoek, geen automatische wettelijke eisen of standaardvoorwaarden van elke verzekeraar.
Houd verzekeringsvoorwaarden en veiligheidsadvies daarom uit elkaar. Vraag de verzekeraar welke locatie-eisen contractueel gelden en volg daarnaast de voorschriften van de fabrikant en het locatiespecifieke installatieadvies. Voor een uitgebreide beoordeling van geschikte en ongeschikte plekken kun je de aparte pagina over veilig plaatsen gebruiken.
Onderbouwing: Vereniging Eigen Huis, Zicht adviseurs, Nederlands Instituut Publieke Veiligheid
Vraag om een bevestiging die bij jouw installatie past
Een telefonische mededeling kan te algemeen zijn, zeker als de verzekeraar niet weet welk systeem je laat plaatsen. Stuur daarom een korte omschrijving per e-mail of via de beveiligde klantomgeving. Noem merk en type, capaciteit, montagewijze, aansluitwijze, installatielocatie, woonsituatie en wie de installatie uitvoert.
Vraag vervolgens concreet onder welke verzekering de batterij valt, of plaatsing vooraf of achteraf moet worden gemeld en of de premie of het verzekerde bedrag verandert. Laat ook bevestigen welke installatie- en locatievoorwaarden gelden, welke documenten je moet bewaren en of onderhoudseisen van toepassing zijn.
Vraag niet alleen om een antwoord als ‘de batterij is verzekerd’. Dat laat open welke schadeoorzaken zijn gedekt en welke uitsluitingen gelden. Een bruikbare bevestiging vermeldt ten minste of de batterij onder opstal of inboedel valt, of aparte registratie nodig is en op basis van welke polisversie of clausule het antwoord wordt gegeven.
Bewaar het antwoord bij je polisdocumenten. Verandert later de montagewijze, locatie of aansluiting, controleer dan opnieuw of de eerdere bevestiging nog past. Hetzelfde geldt bij een overstap naar een andere verzekeraar: dekking bij de oude aanbieder zegt niets over de nieuwe polis.
Onderbouwing: Vereniging Eigen Huis, Zicht adviseurs, Vereniging Eigen Huis
Controleer deze punten vóór installatie en na poliswijzigingen
Begin met je actuele polisblad en controleer welke voorwaarden en clausules daarop van toepassing zijn. Zoek daarna naar bepalingen over wijzigingen aan de woning, vaste installaties, elektrische apparatuur, montagefouten, onderhoud, eigen risico en waardebepaling. Staat een thuisbatterij nergens genoemd, dan is dat geen bewijs dat zij wel of niet is verzekerd.
Leg vervolgens de eigenschappen van je installatie naast die voorwaarden. Is de batterij vastgemonteerd of verplaatsbaar? Wordt zij vast aangesloten of via een stekker gebruikt? Waar komt zij te staan en wie voert de werkzaamheden uit? Het verschil tussen een vaste en losse batterij kan gevolgen hebben voor de indeling onder opstal of inboedel.
Neem vóór de definitieve opdracht contact op als het antwoord niet duidelijk uit de documenten volgt. Vraag om schriftelijke bevestiging en bewaar die samen met de aankoopfactuur en installatiegegevens. Controleer na oplevering of het uiteindelijke systeem overeenkomt met wat je aan de verzekeraar hebt beschreven.
Herhaal deze controle wanneer de verzekeraar nieuwe voorwaarden invoert, je van woonverzekering wisselt of je de batterij uitbreidt of verplaatst. Verzekeraars kunnen meldregels, uitsluitingen en productinformatie wijzigen. Een bevestiging uit het verleden blijft daarom niet vanzelfsprekend passend bij een aangepaste installatie of nieuwe polis.
Onderbouwing: OpGroen / Vereniging Eigen Huis, Vereniging Eigen Huis, Vereniging Eigen Huis, Zicht adviseurs
Voordelen
- Schriftelijke duidelijkheid over de dekking: Door de installatie vooraf voor te leggen, kun je laten bevestigen of de thuisbatterij onder je opstal- of inboedelverzekering valt en welke voorwaarden gelden.
- Minder kans op een gemiste informatieplicht: Als jouw polis een melding verlangt, voorkom je dat je dit pas bij schade ontdekt. Het niet nakomen van een geldende informatieplicht kan gevolgen hebben voor de vergoeding.
- Installatievoorwaarden vooraf bekend: Je kunt vóór plaatsing controleren of jouw verzekeraar eisen stelt aan de montage, installateur, het onderhoud of de locatie van de batterij.
- Beter dossier bij schade: Een schriftelijke bevestiging, polisstukken, factuur, foto’s en installatiedocumenten helpen om aan te tonen welk systeem is geplaatst en hoe de installatie is uitgevoerd.
Nadelen en beperkingen
- Geen algemene meldregel: Sommige verzekeraars verlangen een melding en andere niet. Je kunt een antwoord van één aanbieder daarom niet toepassen op iedere woonverzekering.
- Meeverzekerd betekent niet volledig gedekt: Ook als de batterij onder opstal of inboedel valt, kunnen bepaalde schadeoorzaken, installatiefouten, slecht onderhoud of andere omstandigheden zijn uitgesloten.
- Montagewijze kan de verzekeringsvorm bepalen: Een vaste en een losse of plug-in batterij kunnen verschillend worden behandeld. De gebruikte definities en clausules verschillen bovendien per verzekeraar.
- Locatie kan tot aanvullende voorwaarden leiden: Sommige verzekeraars kunnen beperkingen stellen aan plaatsing in bepaalde woon- of slaapruimtes. Zulke eisen zijn niet universeel en moeten in je eigen polis worden gecontroleerd.
- Huur- en VvE-situaties zijn complexer: Bij een huurwoning of appartement kunnen naast je eigen woonverzekering ook de verhuurder, VvE en gebouwverzekering relevant zijn. Het bronpakket biedt hiervoor geen algemene verdeling van dekking of aansprakelijkheid.
Conclusie
Een thuisbatterij hoef je niet bij iedere verzekeraar verplicht te melden, maar je kunt ook niet aannemen dat zij automatisch en zonder voorwaarden is gedekt. De polis, montagewijze, woonsituatie en installatievoorwaarden bepalen of de batterij onder opstal of inboedel valt en welke schade wordt vergoed. Controleer dit bij voorkeur vóór installatie. Geef precies door welk systeem je plaatst, waar het komt en wie het installeert. Vraag om schriftelijke bevestiging van de dekking, meldregel en relevante voorwaarden. Bewaar die bevestiging met je polis, factuur en installatiegegevens. Zo heb je niet alleen duidelijkheid over de verzekering, maar ook beter bewijs als later schade ontstaat.
Veelgestelde vragen
Moet ik mijn thuisbatterij aangeven aan de verzekering?
Niet bij elke verzekering geldt dezelfde meldregel. Sommige verzekeraars verlangen een melding, terwijl dat bij andere producten niet nodig is. Controleer vóór installatie je polisblad, voorwaarden en clausules en vraag je verzekeraar schriftelijk of je de batterij moet melden, hoe deze is gedekt en welke installatie- en locatievoorwaarden gelden.
Zicht adviseurs, Vereniging Eigen HuisZijn mijn zonnepanelen, warmtepomp en thuisbatterij meeverzekerd?
Dat hangt af van je verzekeraar en polis. Bij Eigen Huis Verzekeringen valt een vastgemonteerde thuisbatterij volgens de productinformatie onder de opstalverzekering en een niet-vastgemonteerde installatie onder de inboedelverzekering. Dit is geen marktbrede regel: controleer altijd je eigen polisblad, voorwaarden en clausules.
Vereniging Eigen HuisWelke verzekering is handig voor een thuisbatterij?
Kijk eerst naar de montagewijze. Een vastgemonteerde thuisbatterij kan onder de opstalverzekering vallen; een losse installatie kan als inboedel worden behandeld. Vergelijk niet alleen óf de batterij is verzekerd, maar ook de gedekte schadeoorzaken, uitsluitingen voor installatie- en onderhoudsfouten, vergoedingsbasis en eisen aan installateur en locatie. Laat de dekking voor jouw systeem schriftelijk bevestigen.
Vereniging Eigen Huis, Vereniging Eigen Huis, UnivéIs uw thuisbatterij verzekerd?
Dat kun je alleen aan de hand van je eigen woonverzekering vaststellen. Automatische dekking en voorwaarden verschillen per verzekeraar. Controleer of de batterij onder opstal of inboedel valt, of melden nodig is en welke eisen gelden voor montage, installateur en plaatsing. Vraag bij twijfel om een schriftelijke bevestiging van je verzekeraar.
Zicht adviseurs, Vereniging Eigen HuisVerder lezen
- thuisbatterij veilig plaatsen – Verdieping over locatiekeuze en veiligheidsmaatregelen zonder de verzekeringsinvalshoek te verbreden.
- stekkerbatterij of vaste thuisbatterij – Helpt de lezer het verschil in montage- en aansluitwijze vast te stellen, wat relevant kan zijn voor opstal of inboedel.
- een thuisbatterij laten installeren – Aanvullende informatie over het installatieproces en de voorbereiding daarvan.
Bronnen en controle
- OpGroen / Vereniging Eigen Huis: Bijzondere voorwaarden Opstalverzekering Vereniging Eigen Huis, versie OG 062026 001 (Versie 06-2026) · geraadpleegd 2026-08-10 – Primaire polisbron voor één concreet verzekeringsproduct. Toont welke wijzigingen binnen 30 dagen moeten worden doorgegeven, wat er bij niet-nakoming kan gebeuren, dat plotselinge en onvoorziene schade het dekkingsuitgangspunt is en dat schade door montage- of installatiefouten en slecht onderhoud is uitgesloten.
- Vereniging Eigen Huis: Veelgestelde vragen Eigen Huis Verzekeringen (Geen publicatie- of wijzigingsdatum zichtbaar) · geraadpleegd 2026-08-10 – Bevestigt voor Eigen Huis Verzekeringen dat een vastgemonteerde thuisbatterij standaard via de opstalverzekering en een niet-vastgemonteerde installatie via de inboedelverzekering is meeverzekerd, zonder aparte dekking aan te vragen. Legt ook het algemene onderscheid tussen opstal en inboedel uit.
- Vereniging Eigen Huis: Thuisbatterij verzekeren (Geen publicatie- of wijzigingsdatum zichtbaar) · geraadpleegd 2026-08-10 – Onderbouwt de praktische controlepunten: vast of los gemonteerd, huurwoning of VvE, onderhoud, mogelijke locatie-eisen en het advies om de installatie bij de verzekeraar te melden. Bevestigt daarnaast de specifieke dekking binnen Eigen Huis Verzekeringen.
- Univé: Thuisbatterij verzekeren met je brandverzekering (Geen publicatie- of wijzigingsdatum zichtbaar) · geraadpleegd 2026-08-10 – Geeft een tweede primair verzekeraarsvoorbeeld: bij Univé valt de thuisbatterij onder de opstalverzekering en zijn onder meer brand, neerslag, storm, lekkage, inbraak en aanrijding genoemde schadeoorzaken. De pagina vermeldt expliciet dat schade door installatiefouten en slecht onderhoud niet is verzekerd en dat de vergoeding van de dagwaarde kan afhangen.
- Zicht adviseurs: Thuisbatterijen en uw verzekering (Geen publicatie- of wijzigingsdatum zichtbaar) · geraadpleegd 2026-08-10 – Onderbouwt dat de meldplicht per verzekeraar verschilt: sommige verzekeraars verlangen een melding, terwijl volgens de pagina voor het Zicht-huismerk geen meldplicht geldt. Benoemt daarnaast verschillen tussen een vaste en losse of plug-in batterij en mogelijke eisen aan installateur en locatie.
- Nederlands Instituut Publieke Veiligheid: Thuisbatterijen en brandveiligheid (10 december 2024) · geraadpleegd 2026-08-10 – Autoritatieve veiligheidsbasis voor het beperkte onderdeel over plaatsing en risicobeperking. Het onderzoek noemt snelle brandontwikkeling, mogelijk explosiegevaar en herontsteking en draagt onder meer plaatsing in een aparte niet-verblijfsruimte, detectie, ventilatie en het vrijhouden van brandbare materialen als oplossingsrichtingen aan.
- Reddit, r/thuisbatterij: Verzekeringen (15 juli 2026) · geraadpleegd 2026-08-10 – Levert een actueel en traceerbaar Nederlands vraagsignaal over de keuze van een verzekering, onduidelijke installatievoorwaarden, zelfinstallatie en de behoefte aan schriftelijke bevestiging van de dekking.
Laatst gecontroleerd: 10 augustus 2026. Bronnen en vraagsignalen zijn tijdens deze onderzoeksrun gecontroleerd op 2026-08-10. Actualiteitsrisico: Hoog. Verzekeraars kunnen polisvoorwaarden, meldregels, uitsluitingen, maximale vergoedingen en productpagina's tussentijds wijzigen. Controleer vlak voor publicatie opnieuw de actuele voorwaarden en vermeld bij verzekeraarspecifieke voorbeelden steeds de polis of productinformatie waarop het voorbeeld is gebaseerd. De voorwaarden van Vereniging Eigen Huis die in dit pakket zijn gecontroleerd, hebben versiecode OG 062026 001.